Cartões Virtuais Privacy.com: Como Funciona a Privacidade no Pagamento
Table of Contents
Um cartão virtual faz uma coisa específica: ele altera o que o comerciante recebe, não o que seu banco sabe. Este é todo o mecanismo, e entendê-lo explica tanto a proteção que você obtém quanto a proteção que não obtém.
A maioria das coberturas trata os cartões virtuais como uma ferramenta geral de privacidade e ignora os detalhes técnicos. Este artigo cobre o que é armazenado em um cartão, por que a tarja magnética é o ponto fraco e como os tipos de cartões da Privacy.com se comportam na prática.
O benefício prático é estreito e real: um número roubado torna-se inútil para um ladrão, porque só funciona no comerciante para o qual foi emitido.
A Resposta Curta
| Pergunta | Resposta Curta |
|---|---|
| O que um cartão virtual altera? | O número que o comerciante armazena. Seus dados reais do cartão nunca chegam até ele |
| A transação é privada? | Não. Seu banco, a rede e o emissor ainda a veem |
| O que impede que uma violação te prejudique? | Um número bloqueado para comerciante ou de uso único, que falha em qualquer outro lugar |
| Qual é a parte mais fraca de um cartão físico? | A tarja magnética, que armazena os dados completos da faixa sem criptografia |
| Ele gera crédito? | Não. Estes não são contas de crédito e nenhuma consulta de crédito ocorre |
| Quem pode usar a Privacy.com? | Cidadãos ou residentes legais dos EUA, 18+, com conta corrente em banco ou cooperativa de crédito dos EUA |
O Que Está em um Cartão de Pagamento
Três coisas autorizam uma transação sem cartão presente: o número da conta principal, a data de validade e o valor de verificação.
| Elemento | Comprimento | Origem |
|---|---|---|
| Número da Conta Principal (PAN) | Até 19 dígitos | O emissor, com dígitos iniciais identificando a bandeira e o banco |
| Validade | Quatro dígitos no formato MM/AA | O emissor |
| CVV ou CVC | Três ou quatro dígitos | Derivado do PAN, validade e uma chave que só o emissor possui |
| Nome do titular | Até 26 caracteres | Aparece apenas na Pista 1 da tarja magnética |
O PAN não é uma sequência aleatória. O primeiro dígito identifica a bandeira, os próximos vários identificam o banco emissor e o restante identifica a conta. A estrutura permite que um número de cartão seja verificado quanto à plausibilidade sem contato externo, e explica por que o dígito de verificação Luhn detecta um único dígito trocado.
O CVV é o que prova que alguém segurou o cartão fisicamente quando ele foi emitido. Ele não é armazenado na tarja magnética, que é exatamente por isso que um dispositivo de clonagem que copia a tarja nunca o obtém.
Inspecione tudo isso você mesmo com o Decodificador e Codificador de Tarja Magnética , que analisa a Pista 1 e a Pista 2, decodifica os dígitos do código de serviço e re-codifica o resultado. Ele roda inteiramente no seu navegador, o que é importante porque este é o conteúdo completo de um cartão de pagamento.
Por Que a Tarja Magnética É o Ponto Fraco
A tarja armazena dados da conta em texto simples, e qualquer leitor compatível os lê.
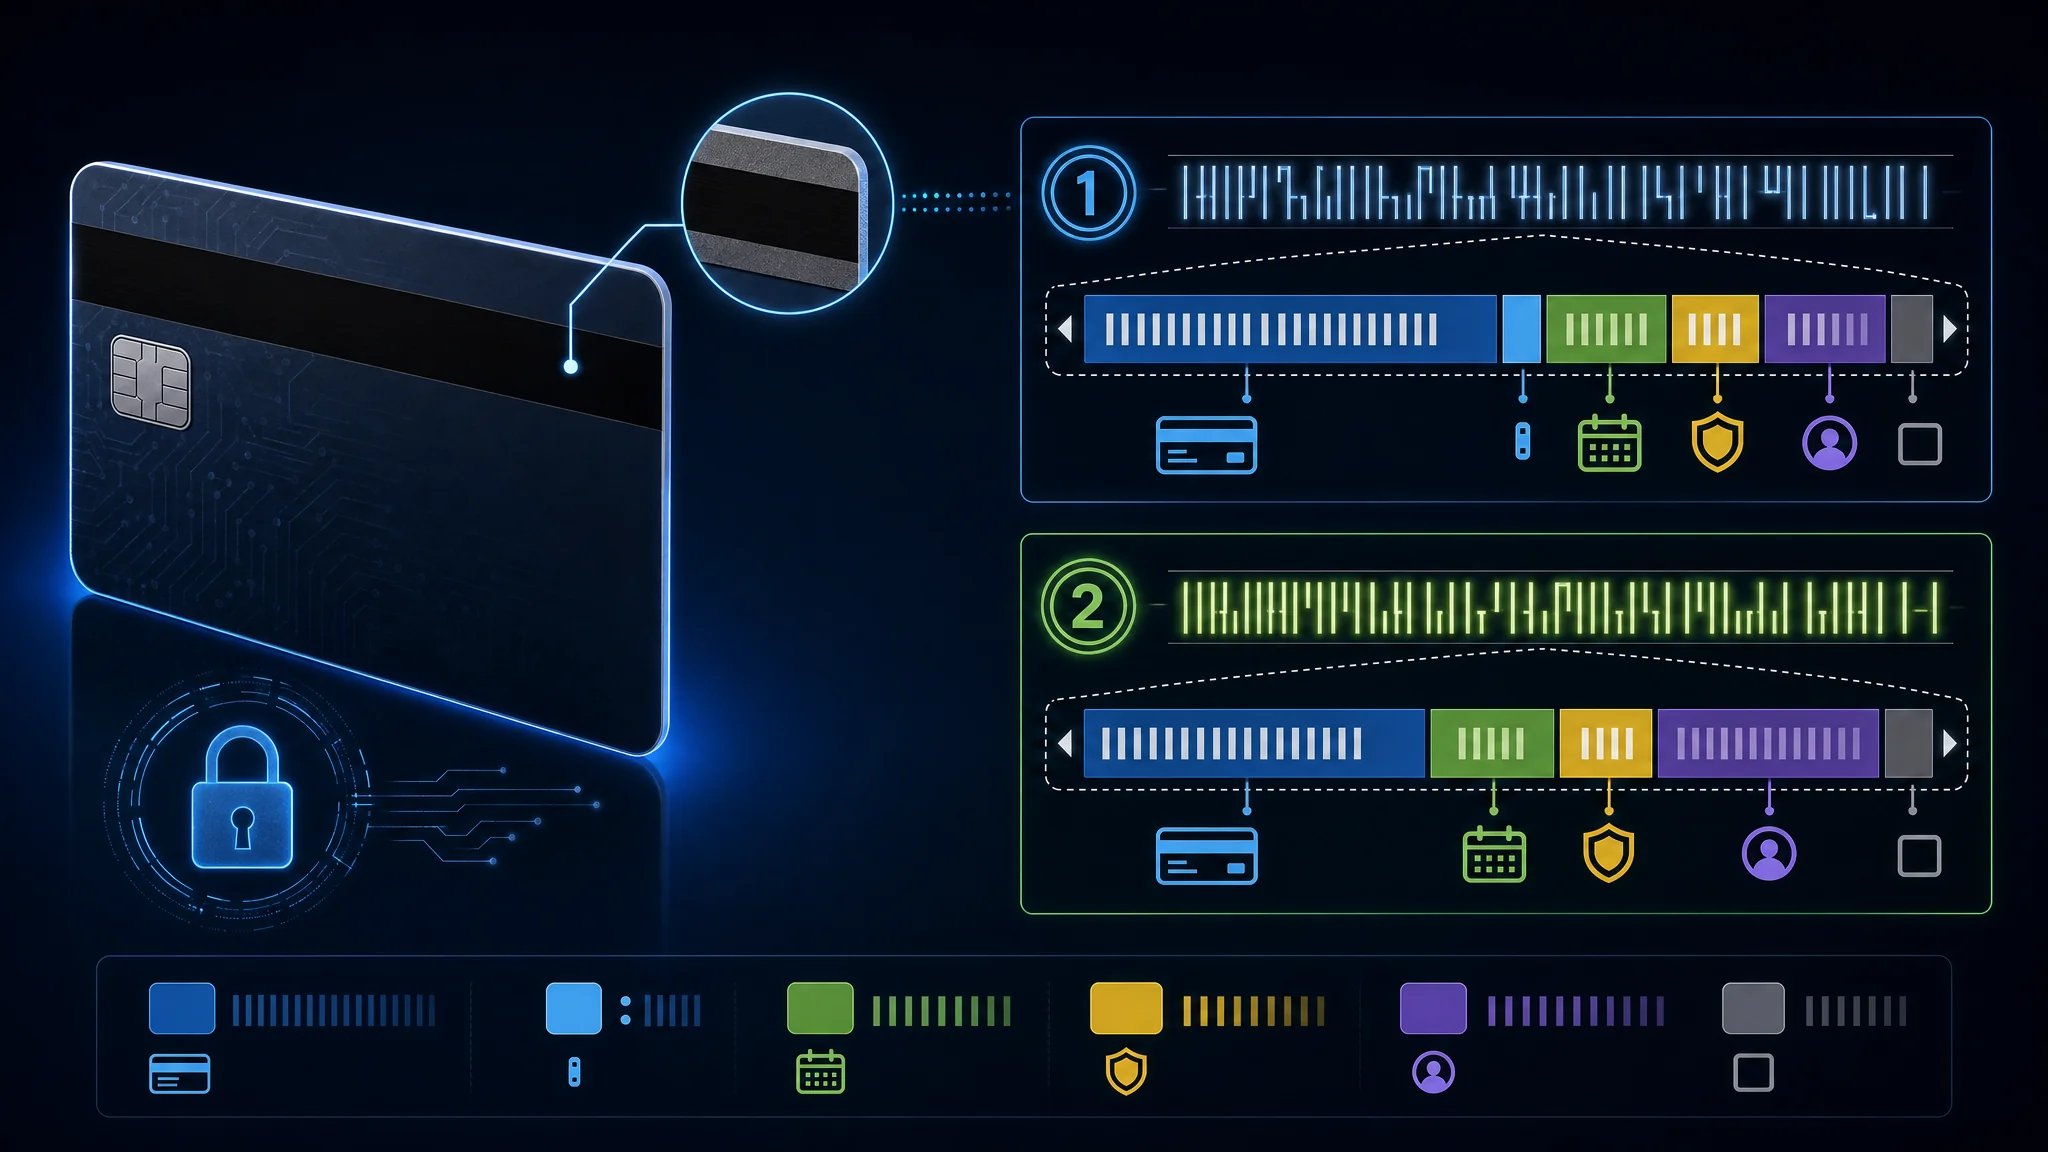
Uma tarja magnética contém até três faixas. A Pista 1 carrega o PAN, o nome do titular, a validade e um código de serviço de três dígitos, sendo a única faixa que contém texto alfabético. A Pista 2 carrega o PAN, validade e código de serviço em uma codificação numérica mais densa, e a Pista 2 é o que quase todos os terminais de ponto de venda leem. A Pista 3 é praticamente não usada pelas principais redes e muitas vezes nem está presente no cartão.
O código de serviço vale a pena entender, pois descreve o uso permitido do cartão. O primeiro dígito cobre regras de intercâmbio, o segundo cobre o tratamento da autorização e o terceiro cobre a gama de serviços. Um cartão codificado 201 permite intercâmbio internacional, não precisa de caminho especial de autorização e não tem restrições de serviço.
A história explica por que a tarja durou tanto tempo. Em 1969, um engenheiro da IBM chamado Forrest Parry tentou colar fita magnética a um cartão plástico e não conseguiu fazê-la aderir sem danificá-la. Sua esposa sugeriu usar um ferro de passar roupa, e o calor fixou a fita ao cartão. A improvisação virou padrão por mais de meio século.
Dois desenvolvimentos estão encerrando isso:
| Marco | Status |
|---|---|
| Mastercard anunciou a remoção da tarja | Até 2033, nenhum cartão de crédito ou débito Mastercard terá tarja |
| Europa | As tarjas começaram a desaparecer dos cartões Mastercard em 2024 |
| Estados Unidos | Bancos deixarão de emitir a partir de 2027 |
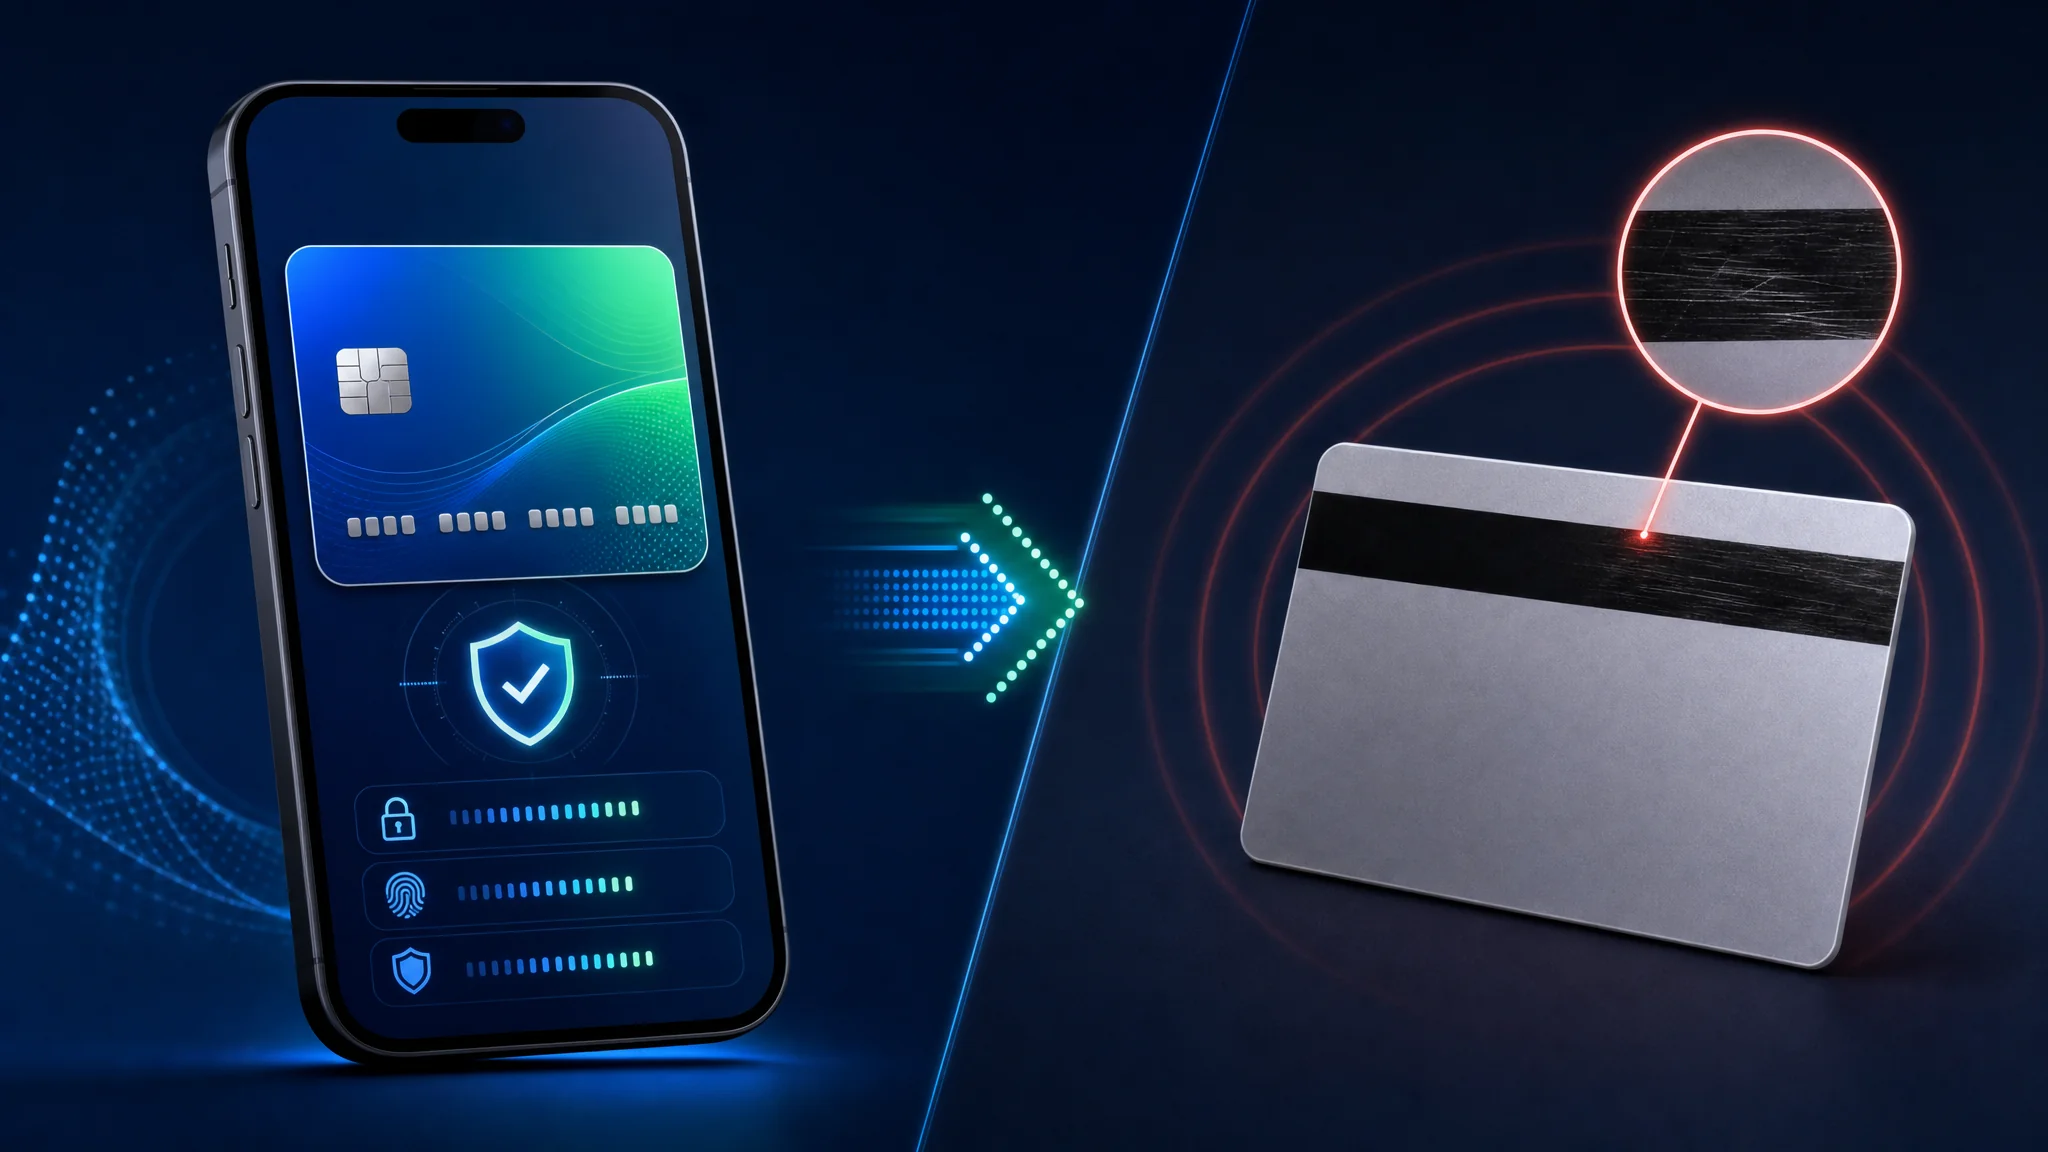
A tarja foi substituída pelo chip e pagamento por aproximação porque copiar uma não exige habilidade além de possuir um leitor. Nossa ferramenta de tarja magnética mostra quão poucos dados são necessários para reconstruir uma faixa funcional.
Como Ler Dados da Faixa
Uma sequência da tarja magnética é uma sequência de campos, não um segundo número de cartão. O leitor encontra o sentinela inicial, separa os campos, lê a validade e o código de serviço, depois verifica o sentinela final e o LRC.
| Faixa | Início | Campos principais | Fim | Conjunto de caracteres |
|---|---|---|---|---|
| Faixa 1 | % | Código de formato, PAN, nome, validade, código de serviço, dados discricionários | ? mais LRC | ALFA de seis bits, portanto carrega letras |
| Faixa 2 | ; | PAN, validade, código de serviço, dados discricionários | ? mais LRC | BCD de quatro bits, portanto carrega dígitos e um pequeno conjunto de pontuação |
Os sentinelas opcionais identificam os limites físicos do registro. Um decodificador frequentemente os omite ao exibir os campos, mas um codificador físico precisa do formato completo do registro esperado pelo leitor.
Exemplo da Faixa 1
Este é um exemplo sintético. Usa o PAN padrão de teste da ferramenta e nome falso, validade, código de serviço e dados discricionários. Não é um cartão Privacy.com e não são dados de pagamento válidos.
%B4111111111111111^TEST/USER^2912501000000000?
Leia da esquerda para a direita:
| Segmento | Valor | Significado |
|---|---|---|
| Sentinela de início | % | Início do registro da Faixa 1 |
| Código de formato | B | Formato de cartão financeiro B |
| PAN | 4111111111111111 | Número primário da conta sintético |
| Separador de campo | ^ | Fim do PAN e início do nome |
| Nome | TEST/USER | Sobrenome, separador, nome |
| Separador de campo | ^ | Fim do nome e início dos campos da transação |
| Validade | 2912 | Dezembro de 2029 no formato AA/MM |
| Código de serviço | 501 | Intercâmbio nacional, processamento normal, sem restrições |
| Dados discricionários | 0000000 | Preenchimento definido pelo emissor neste exemplo |
| Sentinela de fim | ? | Dados da Faixa 1 terminam antes do LRC |
O registro codificado real também carrega um caractere LRC após o sentinela de fim quando o leitor o espera. A forma de texto visível é útil para estudar a estrutura. A representação em nível de bit também carrega paridade ímpar para cada caractere.
Exemplo da Faixa 2
A Faixa 2 remove o nome e o código de formato. Os mesmos valores sintéticos tornam-se:
;4111111111111111=291250100000000?
| Segmento | Valor | Significado |
|---|---|---|
| Sentinela de início | ; | Início do registro da Faixa 2 |
| PAN | 4111111111111111 | Número primário da conta sintético |
| Separador | = | Fim do PAN e início dos campos da transação |
| Validade | 2912 | Dezembro de 2029 no formato AA/MM |
| Código de serviço | 501 | Mesmo código de serviço sintético da Faixa 1 |
| Dados discricionários | 0000000 | Preenchimento definido pelo emissor neste exemplo |
| Sentinela de fim | ? | Dados da Faixa 2 terminam antes do LRC |
A Faixa 2 é mais curta porque não tem o nome do titular do cartão. Muitos terminais leem a Faixa 2 para transações comuns de deslize, enquanto a Faixa 1 fornece o campo de nome quando um leitor o solicita.
Dígitos do Código de Serviço
Os três dígitos do código de serviço descrevem o comportamento do terminal e da autorização. Eles não contêm o CVV, e alterá-los em um cartão real sem autorização do emissor produz uma credencial de pagamento malformada ou enganosa.
| Dígito | Valores | O que descreve |
|---|---|---|
| Primeiro | 0, 1, 2, 5, 6, 7, 9 | Regras de intercâmbio e preferência por chip |
| Segundo | 0, 1, 2, 4 | Caminho de autorização |
| Terceiro | 0 até 7 | Restrições de PIN, dinheiro, bens e serviços |
O primeiro dígito cobre intercâmbio e preferência por chip:
| Valor | Significado |
|---|---|
0 | Uso nacional |
1 | Intercâmbio internacional permitido |
2 | Intercâmbio internacional, usar IC (chip) quando possível |
5 | Apenas intercâmbio nacional, exceto sob acordo bilateral |
6 | Apenas intercâmbio nacional, exceto sob acordo bilateral, usar IC quando possível |
7 | Sem intercâmbio, exceto sob acordo bilateral (circuito fechado) |
9 | Teste |
O segundo dígito cobre o tratamento da autorização:
| Valor | Significado |
|---|---|
0 | Autorização normal |
1 | Autorização normal |
2 | Contatar emissor por meios online |
4 | Contatar emissor por meios online, exceto sob acordo bilateral |
O terceiro dígito cobre restrições de serviço:
| Valor | Significado |
|---|---|
0 | Sem restrições, PIN obrigatório |
1 | Sem restrições |
2 | Apenas bens e serviços (sem dinheiro) |
3 | Apenas ATM, PIN obrigatório |
4 | Apenas dinheiro |
5 | Apenas bens e serviços (sem dinheiro), PIN obrigatório |
6 | Sem restrições, usar PIN quando possível |
7 | Apenas bens e serviços (sem dinheiro), usar PIN quando possível |
Por exemplo, 201 significa intercâmbio internacional com uso de chip quando possível, processamento normal de autorização e sem restrições de serviço. O decodificador expõe cada dígito separadamente para que você não precise memorizar a tabela.
LRC e Paridade
O LRC é um caractere de verificação, não outro campo para inventar. O codificador faz XOR do valor dos dados de cada caractere desde o sentinela de início até o sentinela de fim. Ele converte o resultado de volta para o intervalo de caracteres imprimíveis da faixa e reporta os bits de paridade ímpar codificados separadamente.
A Faixa 1 usa um conjunto de caracteres ALFA de seis bits. Seu valor de dados é o código ASCII menos 0x20. A Faixa 2 usa um conjunto de caracteres BCD de quatro bits. Seu valor de dados é o nibble baixo do código ASCII. Aplicar o mapeamento da Faixa 1 à Faixa 2 produz o LRC errado.
A opção Incluir LRC calculado do decodificador adiciona o caractere LRC imprimível à saída. Sua decomposição também mostra o padrão de bits do LRC com paridade ímpar. Use isso para aprender como um leitor verifica o registro, não para burlar os controles do emissor.
Escrevendo Cartões Sintéticos para Teste
Use o decodificador para escrever strings de teste, não cartões de pagamento reais. A ferramenta aceita campos, reconstrói as Faixas 1 e 2, adiciona sentinelas opcionais e calcula o LRC. Ela roda localmente no navegador.
- Abra o Decodificador e Codificador de Faixa Magnética .
- Selecione Carregar Cartão de Teste. Isso preenche a ferramenta com o PAN sintético
4111111111111111, o nomeTEST/USER, validade2912, código de serviço201e dados discricionários de teste. - Ative Incluir sentinelas de início e fim para exibir os limites físicos do registro.
- Ative Incluir LRC calculado para anexar o caractere de verificação calculado.
- Ative Dividir dados discricionários em PVKI, PVV e CVV apenas para ver como um campo sintético de nove dígitos é exibido. Esses rótulos são convenções do emissor, não um layout universal da Faixa 1 ou Faixa 2.
- Altere o nome, validade, código de serviço ou dados discricionários sintéticos. A saída é atualizada enquanto você digita.
- Compare os campos decodificados com as strings geradas. Limpe os campos quando terminar.
Para um exercício sintético da Faixa 1, use:
PAN: 4111111111111111
Surname: TEST
First name: USER
Expiry: 12/29
Service code: 201
Discretionary data: 000000000
Para um exercício sintético da Faixa 2, use o mesmo PAN, validade, código de serviço e um campo discricionário numérico. A string gerada da Faixa 2 omite o nome porque a Faixa 2 não possui campo de nome.
Não copie um PAN, validade, CVV ou valor discricionário ativo do Privacy.com para um cartão gravável. O Privacy.com descreve seu produto como números de cartão virtuais criados através do seu site ou aplicativo. Sua página oficial não apresenta o serviço como um sistema de gravação de faixa magnética, enquanto um número de cartão virtual não é prova de um registro físico autorizado pelo emissor. Um cartão de teste gravável contendo uma credencial ativa cria um instrumento de pagamento duplicado e viola os termos do emissor ou regras de pagamento.
O limite seguro é simples: use a amostra sintética embutida na ferramenta, use um cartão de laboratório com valores fictícios e use um cartão físico aprovado pelo emissor quando precisar pagar pessoalmente. Não tente transformar um cartão virtual do Privacy.com em um cartão físico para deslizar.
O Que um Cartão Virtual Muda
Um cartão virtual é um segundo número que fica na frente do primeiro.
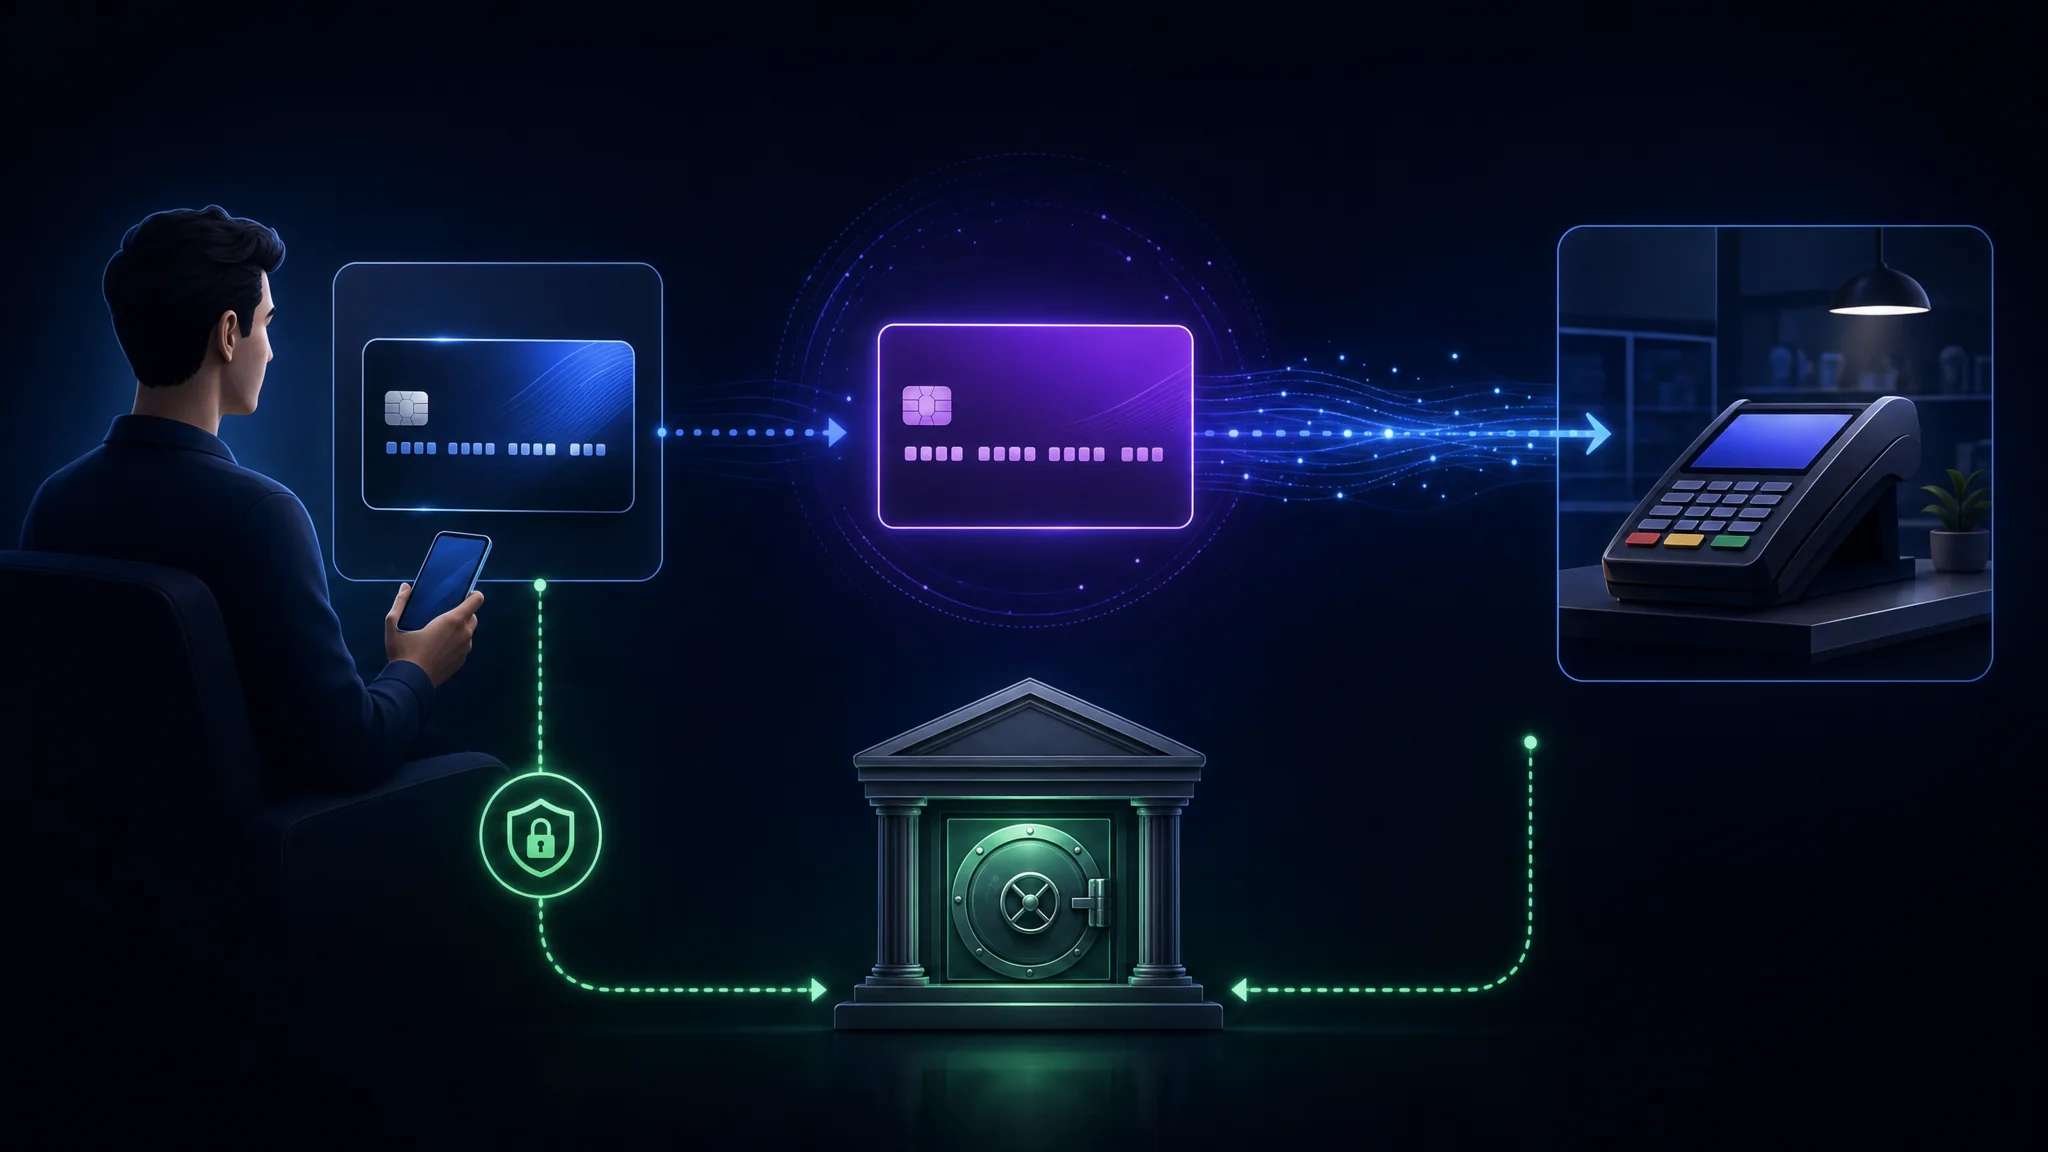
Quando você paga com um cartão virtual, o comerciante recebe um número, uma validade e um CVV pertencentes ao cartão virtual. Seu PAN real nunca chega até eles. Na prática, a mudança aparece após uma violação:
| Cenário | Com Seu Cartão Real | Com um Cartão Virtual Bloqueado para o Comerciante |
|---|---|---|
| Banco de dados do comerciante vazado | O número é válido em todos os lugares onde é aceito | O número falha em todos os outros comerciantes |
| Assinatura que você cancelou | A cobrança continua até você contestar | Você fecha o cartão e a cobrança falha |
| Teste convertendo silenciosamente | Cobrança indesejada no seu extrato | O limite ou fechamento a impede |
| Detalhes do cartão vendidos em fórum | Usável para fraude sem presença do cartão | Usável em um único comerciante, se for o caso |
O que não muda é tão importante quanto. Seu banco ainda vê a transação. A rede de cartões ainda a processa. O emissor ainda detém sua identidade, porque regras contra lavagem de dinheiro exigem verificação. Um cartão virtual reduz a exposição do lado do comerciante. Não é uma forma de gastar anonimamente.
A distinção confunde as pessoas constantemente. Se seu modelo de ameaça inclui o emissor ou a rede, um cartão virtual não muda nada nisso.
Os Três Tipos de Objeto em Forma de Cartão
A terminologia é usada de forma inconsistente, e a diferença importa quando você escolhe o que entregar a um comerciante.
| Tipo | Número do Cartão | Versão Física | Uso Típico |
|---|---|---|---|
| Cartão digital | Igual ao seu cartão físico | Sim | Adicionar seu cartão existente a uma carteira móvel |
| Cartão virtual | Diferente de qualquer cartão físico | Não | Compras online, assinaturas, comerciantes pontuais |
| Cartão digital-primeiro | Diferente, com cartão físico vinculado opcional | Opcional | Contas fintech onde o cartão físico não tem detalhes impressos |
Uma carteira móvel usa um mecanismo totalmente diferente. Quando você adiciona um cartão a uma carteira, a carteira armazena um token específico do dispositivo em vez do seu PAN, e o comerciante recebe o token. Isso é chamado de tokenização, e é por isso que pagar com o telefone é mais seguro do que entregar o plástico mesmo sem um cartão virtual.
Tokenização de rede e cartões virtuais resolvem partes sobrepostas do mesmo problema. A tokenização protege o número em trânsito e em repouso. Um cartão virtual protege você do que o comerciante retém depois.
Tipos de Cartão Privacy.com
O Privacy.com oferece quatro comportamentos de cartão, e eles não são intercambiáveis.
| Tipo de Cartão | Comportamento | Melhor Para |
|---|---|---|
| Uso Único | Fecha automaticamente após uma transação | Compras pontuais e comerciantes desconhecidos |
| Bloqueado para Comerciante | Bloqueia para o primeiro comerciante que o cobrar e falha em outros | Compras online do dia a dia |
| Bloqueado por Categoria | Restrito a uma categoria de gastos | Contenção de uma classe inteira de gastos |
| Em Todos os Lugares | Um cartão físico com o mesmo modelo de proteção | Compras presenciais |
O bloqueio para comerciante é o mecanismo que carrega a maior parte do valor. Um cartão bloqueado falha em qualquer comerciante que não seja aquele em que foi usado pela primeira vez, o que significa que uma violação naquele comerciante gera um número inútil em qualquer outro lugar.
Uso único é a opção mais forte onde se aplica. Um cartão que fecha após uma cobrança não pode ser reutilizado, e elimina a necessidade de lembrar de fechá-lo depois.
Dois detalhes operacionais que valem a pena saber:
- Cartões compartilhados bloqueiam para o primeiro comerciante com que são usados, então compartilhar um com um familiar ou funcionário ainda carrega a restrição do comerciante.
- Um cartão é pausado em vez de fechado. Pausar é reversível, o que é útil quando você quer parar uma assinatura temporariamente sem perder os detalhes do cartão.
Limites e Controles de Gastos
Todo cartão tem um limite de gasto, que é um controle separado do bloqueio para comerciante.
| Controle | O Que Evita |
|---|---|
| Limite por transação | Uma única cobrança maior do que você autorizou |
| Limite mensal | Acúmulo de cobranças durante um período de faturamento |
| Pausar | Qualquer cobrança, de forma reversível |
| Fechar | Qualquer cobrança futura, permanentemente |
Defina tanto um limite por transação quanto um limite mensal em qualquer cartão vinculado a uma assinatura. Um comerciante que aumenta silenciosamente seu preço atinge o limite em vez do seu saldo, e você percebe isso por uma cobrança falhada em vez de uma linha faltando no extrato.
Nosso módulo Segurança Financeira Pessoal coloca isso ao lado de congelamentos de crédito e tokenização de cartão como os três controles que limitam o que um único comerciante comprometido alcança.
Planos e O Que Cada Um Desbloqueia
Privacy.com oferece um plano gratuito junto com três planos pagos. Preços e limites de recursos mudam, então confirme os termos atuais antes de assinar.
| Plano | Preço | Adições Notáveis |
|---|---|---|
| Pessoal (gratuito) | $0 | Cartões virtuais, bloqueio por comerciante, limites de gastos, sem taxa em transações domésticas |
| Plus | $5/mês | Cartões por categoria, notas nos cartões para organizar gastos |
| Pro | $10/mês | Cashback em compras qualificadas, cartões físicos Everywhere |
| Premium | $25/mês | Tudo do Pro, com limite mensal de criação de cartões aumentado para 60 |
O plano gratuito cobre o benefício principal de segurança. Bloqueio por comerciante, cartões de uso único e limites de gastos são os mecanismos que reduzem a exposição, e estão disponíveis sem custo. Os planos pagos adicionam organização e conveniência, não proteção adicional.
As taxas para transações estrangeiras variam por plano. O plano gratuito cobra 3% em transações estrangeiras com mínimo de $0,50, enquanto os planos pagos não cobram.
O Que o Privacy.com Não Faz
Ser claro sobre os limites é mais útil do que uma lista de recursos.
| Limitação | Detalhe |
|---|---|
| Não torna você anônimo | Sua identidade é verificada no cadastro e o emissor a mantém |
| Não oculta a transação do seu banco | Seu banco vê a transferência de fundos, e a rede vê a cobrança |
| Não constrói crédito | Não são contas de crédito, e não há consulta de crédito |
| É exclusivo para os EUA | Requer cidadania ou residência legal nos EUA e conta bancária ou cooperativa de crédito nos EUA |
| Exige verificação de identidade | Checagens Know Your Customer são obrigatórias por regras anti-lavagem de dinheiro |
| Não cobre todos os comerciantes | Alguns comerciantes bloqueiam faixas de cartões pré-pagos e virtuais |
O ponto sobre bloqueio por comerciantes importa na prática. Alguns serviços de assinatura e companhias aéreas rejeitam faixas de cartões associadas a cartões virtuais ou pré-pagos, e nenhuma configuração resolve o problema. Mantenha um cartão real disponível como reserva nesses casos.
Resumo honesto: um cartão virtual é um controle de contenção para exposição ao comerciante, não uma ferramenta de anonimato. Se você precisa de anonimato, é um problema diferente com ferramentas diferentes.
Quem Emite o Cartão e Por Que Isso Importa
Um cartão virtual ainda é um cartão real, emitido por um banco real, sob uma licença de esquema real.
| Detalhe | Valor |
|---|---|
| Banco emissor | Patriot Bank, N.A., Membro FDIC |
| Licenças de esquema | Mastercard e Visa |
| Onde é aceito | Em qualquer lugar que Mastercard e Visa sejam aceitos |
| Financiamento | Transferido da sua conta corrente vinculada nos EUA |
É por isso que a proteção é genuína. O cartão tem as mesmas proteções do esquema que qualquer outro produto Mastercard ou Visa, o que significa que direitos de estorno e processos de disputa por fraude se aplicam normalmente. Não é um cartão presente ou crédito fechado de loja.
Duas certificações valem ser mencionadas porque são verificáveis independentemente, e não apenas alegações de marketing:
- Conformidade PCI-DSS, que é o padrão da indústria de cartões de pagamento para manuseio de dados do portador
- SOC 2 Tipo II, que é um relatório auditado cobrindo controles de segurança ao longo do tempo, não uma afirmação pontual
Sobre o modelo de negócios: a empresa declara que ganha comissões de intercâmbio dos comerciantes e não vende dados dos clientes para anunciantes ou terceiros. Este é o mesmo modelo de receita de qualquer outro emissor de cartão, o que vale entender em vez de tratar como algo incomum.
A razão prática para verificar o banco emissor é a verificação. Qualquer um pode alegar operar um programa de cartões, e o nome do emissor no cartão é o que você confirma com o banco indicado na documentação.
Inspecione o esquema e banco pelo prefixo do PAN usando o Decodificador de Faixa Magnética , que informa a faixa principal do esquema e valida o dígito verificador Luhn.
Usando Cartões Virtuais Corretamente
Os controles só ajudam se você configurá-los. Seis hábitos trazem a maior parte do benefício.
- Bloqueie cada cartão para um comerciante a menos que haja motivo para não fazer isso. O bloqueio é o que torna um número vazado inútil.
- Use cartões de uso único para qualquer coisa desconhecida, incluindo testes e compras pontuais em sites menores.
- Defina ambos os limites de gastos em cartões de assinatura, para que um aumento de preço falhe em vez de cobrar.
- Nomeie cada cartão com o nome do comerciante, para que a lista de transações seja legível e cobranças inesperadas se destaquem.
- Pause em vez de fechar quando planejar retomar um serviço, e feche quando não for retomar.
- Mantenha um cartão real para comerciantes que rejeitam faixas virtuais, para que um bloqueio no checkout não vire emergência.
Erro comum: tratar um cartão virtual como substituto para revisar seus extratos. O bloqueio por comerciante impede uma classe de danos. Não detecta conta comprometida no banco, transferência não autorizada ou cobrança fraudulenta no cartão real por trás dele.
Principais Conclusões
- Um cartão virtual altera o número que o comerciante armazena. Seu PAN real nunca chega a eles, que é o mecanismo principal.
- Não torna a transação privada. Seu banco, a rede e o emissor ainda a veem, e a verificação de identidade é obrigatória.
- O bloqueio por comerciante é o recurso de maior valor, porque um número vazado falha em todos os outros lugares.
- O plano gratuito inclui os controles de segurança. Planos pagos adicionam organização e conveniência, não proteção.
- A faixa magnética armazena dados do cartão em texto simples e será removida até 2033, com bancos dos EUA parando emissão em 2027.
- O CVV não está na faixa magnética, por isso um skimmer que copia as faixas ainda não tem o que muitos comerciantes online exigem.
- Alguns comerciantes rejeitam faixas de cartões virtuais. Mantenha um cartão real como reserva.
- Verifique o banco emissor em vez de confiar em alegações do programa de cartão, e confira o prefixo do PAN você mesmo.
Próximos Passos
- Inspecione os dados da faixa do seu próprio cartão e veja exatamente o que uma tarja magnética carrega: Decodificador e Codificador de Tarja Magnética
- Congele seu crédito se ainda não o fez, pois é o controle mais eficaz contra fraudes em novas contas: Segurança Financeira Pessoal
- Aplique a disciplina de priorização para decidir quanto esforço isso merece na sua situação: Lista de Verificação Prioritária de Segurança Pessoal
- Revise os planos e termos atuais do Privacy.com antes de assinar: Privacy.com
- Verifique se seus dados já aparecem em alguma violação antes de presumir que não foi afetado: Have I Been Pwned
- Leia a lista de verificação de segurança de pagamentos para o equivalente organizacional: Lista de Verificação de Resposta a Incidentes
Referências
- Privacy.com - o que são cartões virtuais, bloqueio por comerciante e limites de gastos
- Cartão digital - Wikipedia, abordando cartões digitais versus virtuais, faixas magnéticas, códigos de serviço, paridade e LRC
- ISO/IEC 7813:2006 - cartões de identificação, cartões para transações financeiras, estrutura dos dados das faixas 1 e 2
- ISO/IEC 7813 - layout detalhado dos campos da faixa, incluindo sentinelas e códigos de serviço
- PCI Security Standards Council - requisitos para ambiente de dados do portador do cartão
- Consumer Financial Protection Bureau - relatórios e pontuações de crédito
- Codificação de dados ANSI/ISO ALPHA, conjunto de caracteres da Faixa 1 e tabela de paridade
- Caracteres ISO para cartão magnético, conjuntos da Faixa 1 e Faixa 2 lado a lado
- Leitura de dados de cartão magnético, um passo a passo prático com escaneamento ao vivo do cartão